Im Jahr 2025 ist es für Expats unkompliziert, in Dubai eine Immobilie zu kaufen, wenn sie die Regeln kennen: Die meisten Banken vergeben Kredite bis zu 80 % des LTV für ihr erstes Eigenheim im Wert von 5 Mio. AED (70 % über 5 Mio. AED), Hypotheken für noch nicht fertiggestellte Immobilien sind auf 50 % des LTV begrenzt, die maximale Laufzeit beträgt 25 Jahre und Ihre gesamten monatlichen Schuldentilgungen dürfen eine Schuldenlastquote von 50 % nicht überschreiten. Die Mindestgehaltsanforderungen variieren je nach Bank, aber die meisten Expats erfüllen die Voraussetzungen mit 10,000–15,000 AED pro Monat und einem stabilen Einkommen. Hypothekenzinsen sind in der Regel für 1–5 Jahre fest und danach variabel, oft gekoppelt an den EIBOR zuzüglich einer Bankmarge. Die offiziellen LTV- und Erschwinglichkeitsregeln finden Sie im Regelwerk der Zentralbank der VAE. Aktuelle EIBOR-Benchmarks finden Sie auf der Website der Zentralbank, um einen Überblick über die Zinssätze zu erhalten.
Quellen für die wichtigsten Regeln
- Hypothekenvorschriften der Zentralbank der VAE, einschließlich maximaler LTVs, DBR von 50 % und maximaler Laufzeit von 25 Jahren: CBUAE-Regelwerk
- Live-EIBOR-Benchmarks (von Banken zur Preisfestsetzung variabler Zinssätze verwendet): CBUAE EIBOR-Sätze
- Gebühr für die Hypothekenregistrierung beim Dubai Land Department: 0.25 % des Darlehensbetrags + 290 AED: Dubai Land Abteilung
- Beispiel für Bankfinanzierungsgrenzen (Nichtansässige bis zu 50 %): ADCB-Wohnungsbaudarlehen
Was gilt im Jahr 2025 als wettbewerbsfähiger Hypothekenzins?
Banken in den VAE vergeben Hypothekendarlehen auf zwei gängige Weisen: einen festen Zinssatz für einen anfänglichen Zeitraum (üblicherweise 2–5 Jahre), der später in einen variablen Zinssatz umgewandelt wird, oder einen vollständig variablen Zinssatz vom ersten Tag an. Der variable Zinssatz setzt sich in der Regel aus dem EIBOR zuzüglich einer festen Bankmarge zusammen. Da sich der EIBOR an die Geldpolitik anpasst, vergleichen Sie immer sowohl den Einführungszinssatz als auch die „Reversion“-Formel. Aktuelle EIBOR-Benchmarks finden Sie direkt auf der CBUAE-Website.
Ein praktischer Tipp: Wenn Sie Angebote vergleichen, rechnen Sie bei Ihrer Zahlung nicht nur mit dem heutigen Zinssatz, sondern auch mit einem um 2 % höheren Zinssatz. Dies ist die Art von Stresstest, den die Zentralbank im Rahmen ihrer Vorschriften von den Kreditgebern erwartet.
LTV-Grenzen für Expats im Jahr 2025 (wie viel Sie leihen können)
Die Zentralbank der VAE legt maximale Beleihungsquoten fest. Banken können strengere Regelungen treffen, dürfen diese jedoch nicht überschreiten. Für Expatriates gelten im Jahr 2025 folgende Grenzwerte:
- Erstes Eigenheim (fertiggestellt), Immobilienwert ≤ 5 Millionen AED: bis zu 80 % LTV.
- Erstes Eigenheim (fertiggestellt), Immobilienwert > 5 Millionen AED: bis zu 70 % LTV.
- Zweitwohnsitz oder Anlageobjekt (fertiggestellt): bis zu 60 % LTV.
- Alle Off-Plan-Käufe (jeder Käufertyp): bis zu 50 % LTV.
- Maximale Kreditlaufzeit: 25 Jahre.
- Maximale monatliche Schuldenlastquote (DBR): 50 %.
- Maximale Finanzierungshöhe für Expats: bis zum 7-fachen des Jahreseinkommens.
Wenn Sie ein nicht ansässiger Expat sind, begrenzen viele Banken die Finanzierung auf etwa 50 % des LTV und verfügen über strengere Dokumentations- und Preisbestimmungen. Beispiel: ADCB gibt bis zu 50 % für Nichtansässige an.
Erforderliches Gehalt und Berechtigung
Die meisten Kreditgeber verlangen von ausländischen Kreditnehmern ein monatliches Mindestgehalt von 10,000–15,000 AED, eine mindestens sechs- bis zwölfmonatige ununterbrochene Beschäftigung und Gehaltsüberweisungen oder ein nachweisbares Einkommen. Ihre Genehmigung hängt von der DBR-Regel ab: Die gesamten monatlichen Schuldenzahlungen (einschließlich der neuen Hypothek) dürfen 6 % Ihres monatlichen Bruttoeinkommens nicht überschreiten. Kreditgeber prüfen außerdem Ihre Kredithistorie, Ihr Arbeitgeberprofil und Ihren Visa-/Aufenthaltsstatus.
In der Praxis bedeutet dies: Ein Haushalt mit einem monatlichen Einkommen von 30,000 AED kann bis zu 15,000 AED für alle Schulden aufwenden. Wenn Sie bereits 2,000 AED für einen Autokredit zahlen, beträgt Ihre maximale Hypothekenzahlung etwa 13,000 AED.
Typische Dokumente, die Sie benötigen
- Reisepass, Emirates-ID und Visumseite (oder aktueller Einreisestempel für Nichtansässige).
- Gehaltsbescheinigung oder Arbeitszeugnis, 6–12 Monatsgehaltsabrechnungen und Kontoauszüge.
- Nachweis der Adresse und der aktuellen Verbindlichkeiten (Kreditkarten, Privatkredite).
- Kaufvertrag (SPA) für die Immobilie; die Bewertung wird von der Bank veranlasst.
Hypothekengebühren in Dubai, die Sie einplanen sollten
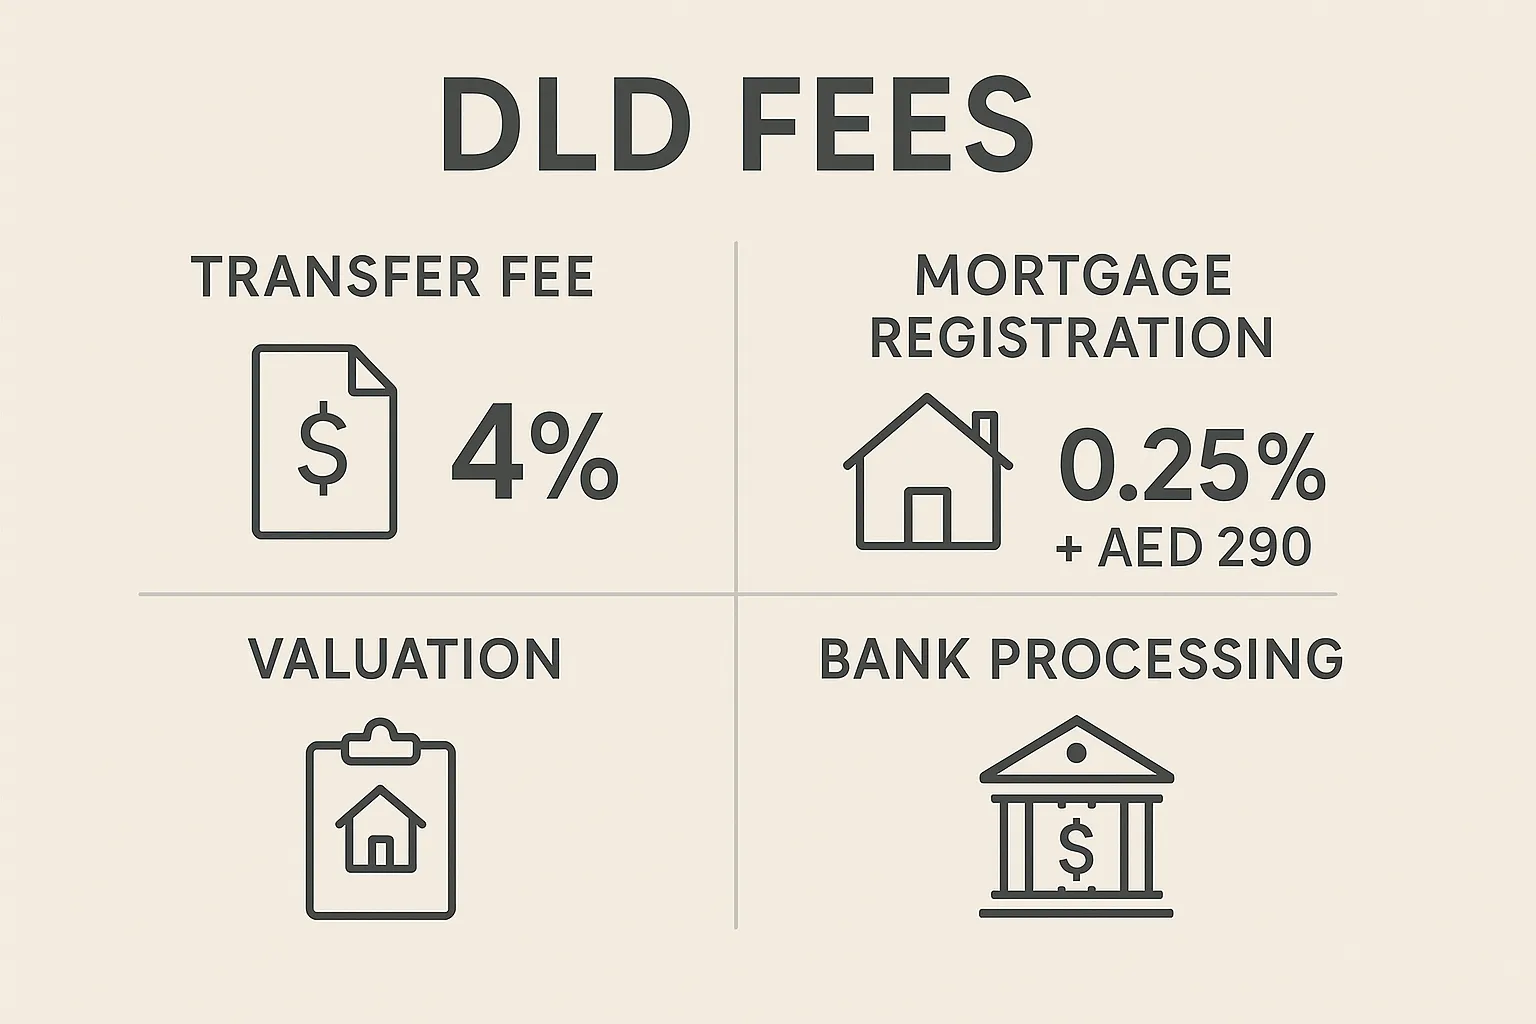
Beim Kauf einer Immobilie mit Hypothek in Dubai fallen neben der Anzahlung auch weitere Transaktionskosten an. Die drei wichtigsten sollten Sie im Hinterkopf behalten:
- DLD-Übertragungsgebühr: im Allgemeinen 4 % des Immobilienpreises (normalerweise vom Käufer bezahlt; manchmal ausgehandelt).
- DLD-Hypothekenregistrierung: 0.25 % des Darlehensbetrags + 290 AED, zahlbar bei der Hypothekenregistrierung beim DLD.
- Bankkosten: Bewertung (oft 2,500–3,500+ AED), Bearbeitung (üblicherweise 0.5–1 % des Darlehens) und manchmal eine Umstellungs-/Vorzeitige Rückzahlungsgebühr.
Zu den weiteren möglichen Kosten zählen die NOC des Bauträgers, die Gebühren des Treuhänders, die Gebäudeversicherung und die Lebensversicherung, falls von der Bank verlangt.
Kurztabelle: Expat-LTVs und wichtige Einschränkungen im Jahr 2025
| Szenario | Maximaler LTV | Notizen |
|---|---|---|
| Erstes Eigenheim, ≤ 5 Mio. AED (abgeschlossen) | 80% | Standarddeckel für Expats |
| Erstes Zuhause, > 5 Mio. AED (abgeschlossen) | 70% | Größere Immobilien benötigen mehr Eigenkapital |
| Zweitwohnsitz/Investition (abgeschlossen) | 60% | Gilt unabhängig vom Immobilienwert |
| Jeder Off-Plan-Kauf | 50% | Gilt für alle Käufertypen |
| Nichtansässige Expats (typische Bankpolitik) | ~50% | Bankspezifisch; strengere Preise/Dokumente |
| Max Tenor | 25 Jahre | Pro Zentralbank |
| Schuldenlastquote | 50% | Alle Schulden, einschließlich der neuen Hypothek |
Berechnung der Tragbarkeit im Jahr 2025: ein anschauliches Beispiel
Nehmen wir an, Sie haben ein Auge auf eine fertige Wohnung im Wert von 2,000,000 AED geworfen und haben Anspruch auf einen LTV von 80 % für Ihr erstes Eigenheim.
- Darlehensbetrag: 1,600,000 AED
- Anzahlung: 400,000 AED (20 %)
- Geschätzte monatliche Zahlung: hängt von Zinssatz und Laufzeit ab. Bei einem effektiven Zinssatz von 5.49 % und einer Laufzeit von 25 Jahren würden Ihre monatlichen Zahlungen etwa 9,900–10,100 AED betragen.
- DBR-Check: Bei einem Haushaltseinkommen von 30,000 AED und ohne weitere Schulden bleiben Sie mit einer Hypothekenzahlung von 10,000 AED innerhalb der 50%-DBR-Grenze. Wenn Sie zusätzlich einen Autokredit über 2,000 AED haben, beträgt Ihre Gesamtschuld 12,000 AED (40%), was ebenfalls durchgeht.
Fügen Sie nun die geschätzten Gebühren hinzu:
- DLD 4 % Überweisungsgebühr auf 2,000,000 AED: 80,000 AED.
- Hypothekenregistrierungsgebühr: 0.25 % von 1,600,000 AED = 4,000 AED + 290 AED.
- Bankbewertung und -abwicklung: beispielsweise 2,500–3,500 AED Bewertung, zzgl. bis zu 1 % Bearbeitung (16,000 AED).
- Treuhänder, NOC, Versicherung: Je nach Fall zusätzlich 5,000–10,000 AED einplanen.
Aus diesem Grund ist die Planung des benötigten Gesamtbetrags (Anzahlung plus Gebühren) genauso wichtig wie die Modellierung Ihrer monatlichen Zahlung.
Festzins oder variabel: Was ist im Jahr 2025 besser?
- Festzins (2–5 Jahre): Bietet kurzfristige Zahlungssicherheit; nützlich bei schwankenden Zinssätzen. Der Nachteil ist ein potenziell höherer Zinssatz, wenn Sie am Ende der Festzinsperiode keine Umschuldung vornehmen.
- Variabel (EIBOR + Marge): Bei sinkendem EIBOR-Wert sind die monatlichen Kosten in der Regel günstiger, bei steigendem EIBOR-Wert können die monatlichen Kosten jedoch steigen. Vergleichen Sie immer die vollständige Preisformel. Live-Benchmarks finden Sie auf der CBUAE EIBOR-Seite.
Ein üblicher, ausgewogener Ansatz in Dubai besteht in einer kurzen Festlaufzeit (z. B. 3 Jahre) und einer anschließenden Neubewertung des Marktes und Ihrer Optionen für einen späteren Wechsel oder eine Neufestlegung.
Fertige vs. Off-Plan-Hypotheken für Expats
- Bezugsfertige Immobilien: höchste Beleihungswerte (bis zu 80 % für Erstwohnungen), schnellere Genehmigungen und sofortiges Mieteinkommenspotenzial, wenn Sie die Einheit vermieten.
- Off-Plan-Immobilien: Der Beleihungswert (LTV) ist gesetzlich auf 50 % begrenzt, und Banken geben die Mittel in der Regel bei der Übergabe frei. Bis dahin zahlen Sie dem Bauträger gemäß Ihrem baubezogenen Plan. Der Vorteil ist ein hohes Wertsteigerungspotenzial in frühen Phasen.
Wenn Sie über einen Neubau nachdenken, kann West Gate Ihnen dabei helfen, die besten Angebote der Stadt zu vergleichen und sie mit den Bankrichtlinien abzugleichen. Entdecken Sie aktuelle Off-Plan-Projekte in Dubai kuratiert von West Gate.
Anlagestrategie: Hebelwirkung Ihrer Hypothek
Für Investoren kann der Mietmarkt in Dubai mit der richtigen Wohneinheit und dem richtigen Finanzierungsmix einen positiven Cashflow fördern. Die Grundlagen zur Optimierung:
- LTV und Eigenkapital: Die LTV-Obergrenze von 60 % für Investmentanteile sorgt für einen konservativen Verschuldungsgrad. Dies senkt die monatlichen Zahlungen und kann zu robusteren Nettorenditen führen.
- Zinsstruktur: Erwägen Sie einen Zeitraum mit festen Zinssätzen, um Ihren Cashflow zu stabilisieren, während sich die Mieten anpassen, und nehmen Sie dann eine Neubewertung vor.
- Professionelles Management: Eine gut verwaltete Immobilie reduziert Leerstände, optimiert die Preise und bindet Mieter länger.
Wenn Sie eine unkomplizierte Investition bevorzugen, bietet West Gates End-to-End Immobilienverwaltung hält Ihr Vermögen belegt, gepflegt und Cashflow. Wenn Sie noch auf der Suche nach dem richtigen Vermögenswert sind, stöbern Sie Immobilien zum Verkauf in Dubai oder hohe Nachfrage Immobilien zu vermieten um herauszufinden, welche Viertel und Wohnungstypen die Mieter bevorzugen.
Schritt für Schritt: Der Weg zur Hypothek für Expats
- Holen Sie sich eine Vorabgenehmigung. Dies verdeutlicht Ihr Budget und signalisiert Verkäufern Seriosität.
- Wählen Sie die Immobilie aus und unterzeichnen Sie die Absichtserklärung (oder den SPA für Off-Plan).
- Bankbewertung und endgültige Genehmigung.
- Zahlen Sie die DLD-Gebühren und schließen Sie die Treuhandübertragung ab.
- Registrieren Sie die Hypothek (0.25 % des Darlehensbetrags + AED 290 pro DLD).
- Übergeben Sie Ihre Einheit und listen Sie sie, falls Sie investieren, zur Vermietung auf.
West Gate koordiniert jeden Schritt und präsentiert Ihnen Bankangebote, die zu Ihrem Profil passen. Wenn Sie maßgeschneiderte Optionen wünschen, hinterlassen Sie einfach Ihre Daten. Unser Team ruft Sie dann an, um alle Details zu besprechen. Füllen Sie das Formular hier aus und ein professioneller Agent wird sich mit Ihnen in Verbindung setzen.
Clevere Möglichkeiten, Ihren Zinssatz zu senken und die Genehmigungschancen zu erhöhen
- Verbessern Sie Ihren DBR, indem Sie vor der Beantragung kleine Schulden begleichen und das Kreditkartenlimit senken.
- Erwägen Sie eine Gehaltsüberweisung an die Bank Ihrer Wahl. Dadurch können Sie sich günstigere Konditionen sichern.
- Leisten Sie eine höhere Anzahlung, um den LTV zu senken. Mit einem besseren Eigenkapital können Sie eine niedrigere Marge erzielen.
- Stellen Sie vom ersten Tag an vollständige Dokumente bereit; saubere, überprüfbare Dateien beschleunigen die Genehmigung.
Häufige Fragen von Expats im Jahr 2025
Kann ich als Expat 85 % LTV erhalten?
Nein. Die Obergrenze von 85 % ist gemäß den aktuellen Vorschriften der Zentralbank den Staatsangehörigen der VAE vorbehalten. Für Expats beträgt der LTV für das erste Eigenheim bis zu 80 % (≤ 5 Mio. AED) oder 70 % (> 5 Mio. AED) gemäß CBUAE-Regelwerk.
Was ist, wenn ich kein Einwohner bin?
Viele Banken vergeben Kredite bis zu einem Beleihungswert von etwa 50 % und haben dabei strengere Kriterien und Zinssätze, wie beispielsweise ADCB.
Wie hoch ist die maximale Laufzeit?
Bis zu 25 Jahre, gemäß CBUAE-Regelwerk.
Wie werden die Tarife festgelegt?
Variable Zinssätze sind üblicherweise EIBOR + eine feste Bankmarge; feste Zinssätze gelten für einen Anfangszeitraum. Sie können den aktuellen EIBOR unter CBUAE.
Was sind die größten Gebühren beim Abschluss?
DLD-Übertragungsgebühr (4 % des Preises bei den meisten Transaktionen), DLD-Hypothekenregistrierung (0.25 % des Darlehens + 290 AED) zuzüglich Bewertung und Bearbeitung durch den Kreditgeber. Siehe DLD und eine Gebührenübersicht von Engel & Völkers.
Hilfreiche Deep-Dives zum West Gate Dubai
Weitere Informationen zu Finanzierung, Förderfähigkeit und Gesamtkostenplanung finden Sie in den folgenden beliebten Leitfäden im Blog von West Gate:
- Hypothekenberatung für Expats in Dubai
- Immobilienfinanzierung in Dubai
- Immobilien in Dubai kaufen: Leitfaden
- Welche Kosten fallen beim Immobilienkauf in Dubai an?
- Off-Plan-Immobilien in Dubai
In diesen Artikeln wird ausführlich auf die Bankauswahl, Zeitpläne, den Gesamtbargeldbedarf und die Strukturierung eines Kaufs sowohl für Eigenheimbesitzer als auch für Investoren eingegangen.
Warum Sie 2025 mit West Gate Dubai zusammenarbeiten sollten
West Gate Dubai ist ein Full-Service-Broker und Vermögensverwalter, dem sowohl Erstkäufer aus dem Ausland als auch erfahrene Investoren vertrauen. Wir erstellen die besten Bankangebote für Ihr Profil, verhandeln die Konditionen mit Bauträgern und Verkäufern und verwalten Ihre Einheit nach der Übergabe, um hohe Renditen zu erzielen.
- Kaufen? Siehe kuratierte Immobilien zum Verkauf.
- Investieren für Rendite? Lassen Sie unsere Immobilienverwaltung Team maximiert Belegung und NOI.
- Den Mietmarkt erkunden? Messen Sie die Nachfrage mit Immobilien zu vermieten.
- Auf der Suche nach der nächsten Produkteinführung? Durchsuchen Off-Plan-Projekte.
„Dubais Hypothekenrahmen für Expats ist klar, stabil und investorenfreundlich. Sobald Sie Ihren LTV, DBR und Ihre Zinsstruktur aufeinander abgestimmt haben, erfolgt die Genehmigung schnell und der Eigentumsübergang ist unkompliziert.“
Wenn Sie einen Bankvergleich oder einen individuellen Finanzplan wünschen, haben wir viel mehr Immobilien und Finanzierungsmöglichkeiten als online aufgeführt – einfach Füllen Sie das Formular aus und ein professioneller Agent wird sich mit Ihnen in Verbindung setzen mit allen Details.
Schlusswort für Käufer und Investoren im Jahr 2025
Im Jahr 2025 werden Expat-Hypotheken in Dubai durch transparente Zentralbankregeln und einen wettbewerbsfähigen Bankenmarkt bestimmt. Achten Sie auf den richtigen LTV, halten Sie Ihren DBR unter 50 % und wählen Sie eine Zinsstruktur, die zu Ihrer Einkommenslage passt. Planen Sie nicht nur Ihre Anzahlung, sondern auch DLD- und Bankgebühren ein und vergleichen Sie stets die Rückfallformel hinter jedem Lockzins. Mit einem klaren Plan und einem starken Beratungspartner sichern Sie sich das passende Eigenheim oder die passende Investition – die erstklassige Mietnachfrage und Infrastruktur der Stadt erledigen den Rest.
Wenn Sie bereit sind, koordiniert West Gate Ihre Vorabgenehmigung, die Vorauswahl, die Verhandlung, die Übertragung und – wenn Sie investieren – die professionelle Verwaltung, um die Leistung Ihres Vermögens aufrechtzuerhalten. Starten Sie hier die Unterhaltung.