Acheter un bien immobilier à Dubai en tant qu'expatrié en 2025 est simple une fois que l'on connaît les règles : la plupart des banques prêtent jusqu'à 80 % du ratio prêt-valeur (LTV) pour une première résidence principale évaluée à 5 millions d'AED ou moins (70 % au-delà de 5 millions d'AED), les prêts pour l'achat sur plan sont plafonnés à 50 % de LTV, la durée maximale est de 25 ans, et le total de vos remboursements de dettes mensuels ne peut excéder un ratio d'endettement de 50 %. Les exigences de salaire minimum varient selon les banques, mais la plupart des expatriés sont éligibles avec un revenu stable de 10 000 à 15 000 AED par mois. Les taux hypothécaires sont généralement structurés avec une période fixe de 1 à 5 ans, puis variable, souvent indexée sur l'EIBOR majoré d'une marge bancaire. Pour connaître les règles officielles en matière de LTV et d'accessibilité financière, consultez le règlement de la Banque centrale des Émirats arabes unis et vérifiez les indices de référence EIBOR en direct sur le site Web de la Banque centrale pour contextualiser les taux.
Sources des règles clés
- Réglementation de la Banque centrale des Émirats arabes unis en matière de prêts hypothécaires, y compris les LTV maximum, le DBR de 50 % et la durée maximale de 25 ans : Règlement de la CBUAE
- Indices de référence EIBOR en direct (utilisés par les banques pour fixer le prix des taux variables) : Taux EIBOR de la CBUAE
- Frais d'enregistrement hypothécaire du Département foncier de Dubaï : 0.25 % du montant du prêt + 290 AED : Département des terres de Dubaï
- Exemples de limites de financement bancaire (non-résidents jusqu'à 50 %) : Prêts immobiliers ADCB
Qu’est-ce qui constitue un « taux » hypothécaire compétitif en 2025 ?
Aux Émirats arabes unis, les banques proposent des prêts immobiliers de deux manières courantes : un taux fixe pour une période initiale (généralement de 2 à 5 ans) puis variable, ou un taux entièrement variable dès le premier jour. Le taux variable est généralement égal à l'EIBOR, majoré d'une marge bancaire fixe. L'EIBOR étant modulé par la politique monétaire, il est conseillé de toujours comparer le taux initial et la formule de « retour ». Vous pouvez consulter les taux de référence EIBOR actuels directement sur le site. Site Web de la CBUAE.
Un conseil pratique : lorsque vous comparez les offres, modélisez votre paiement non seulement au taux actuel, mais aussi à +2 % de plus, ce qui est le type de test de résistance que la Banque centrale attend des prêteurs en vertu de sa réglementation.
Limites LTV des expatriés en 2025 (montant que vous pouvez emprunter)
La Banque centrale des Émirats arabes unis fixe des ratios prêt/valeur maximum ; les banques peuvent être plus strictes, mais ne peuvent pas les dépasser. Pour les expatriés en 2025, les limites sont :
- Première maison (achevée), valeur de la propriété ≤ 5 millions AED : jusqu'à 80 % LTV.
- Première maison (achevée), valeur de la propriété > 5 millions AED : jusqu'à 70 % LTV.
- Résidence secondaire ou bien d'investissement (achevé) : jusqu'à 60 % LTV.
- Tous les achats sur plan (tout type d'acheteur) : jusqu'à 50 % LTV.
- Durée maximale du prêt : 25 ans.
- Ratio d’endettement mensuel maximal (DBR) : 50 %.
- Montant maximal de financement pour les expatriés : jusqu'à 7 fois le revenu annuel.
Si vous êtes un expatrié non résident, de nombreuses banques plafonnent le financement à environ 50 % du ratio prêt/valeur, avec des exigences de documentation et de tarification plus strictes. Exemple : L'ADCB indique jusqu'à 50 % pour les non-résidents.
Salaire requis et admissibilité
La plupart des prêteurs exigent un salaire mensuel minimum de 10 000 à 15 000 AED pour les emprunteurs expatriés, avec au moins 6 à 12 mois d'emploi continu et un transfert de salaire ou un revenu vérifiable. Votre approbation dépend de la règle du ratio d'endettement : le total des remboursements de dettes mensuels (y compris le nouveau prêt hypothécaire) ne peut excéder 50 % de votre revenu mensuel brut. Les prêteurs vérifient également vos antécédents de crédit, le profil de votre employeur et votre statut de visa ou de résidence.
Ce que cela signifie en pratique : un ménage gagnant 30 000 AED par mois peut consacrer jusqu'à 15 000 AED à l'ensemble de ses dettes. Si vous remboursez déjà 2 000 AED pour un prêt automobile, votre mensualité hypothécaire cible maximale sera d'environ 13 000 AED.
Documents typiques dont vous aurez besoin
- Passeport, carte d'identité des Émirats et page de visa (ou tampon d'entrée récent pour les non-résidents).
- Certificat de salaire ou lettre d’emploi, fiches de paie et relevés bancaires de 6 à 12 mois.
- Justificatif de domicile et de passif courant (cartes de crédit, prêts personnels).
- Contrat de vente et d'achat (SPA) du bien ; l'évaluation est organisée par la banque.
Frais hypothécaires à Dubaï que vous devriez prévoir dans votre budget
En plus de votre apport personnel, prévoyez plusieurs frais de transaction lors d'un achat immobilier avec un prêt immobilier à Dubaï. Les trois principaux à retenir :
- Frais de transfert DLD : généralement 4 % du prix du bien (généralement payés par l'acheteur ; parfois négociés).
- Enregistrement hypothécaire DLD: 0.25 % du montant du prêt + 290 AED, payés lors de l'enregistrement de l'hypothèque auprès du DLD.
- Frais bancaires : évaluation (souvent de 2 500 à 3 500+ AED), frais de dossier (généralement de 0,5 à 1 % du prêt) et parfois des frais de transfert ou de remboursement anticipé.
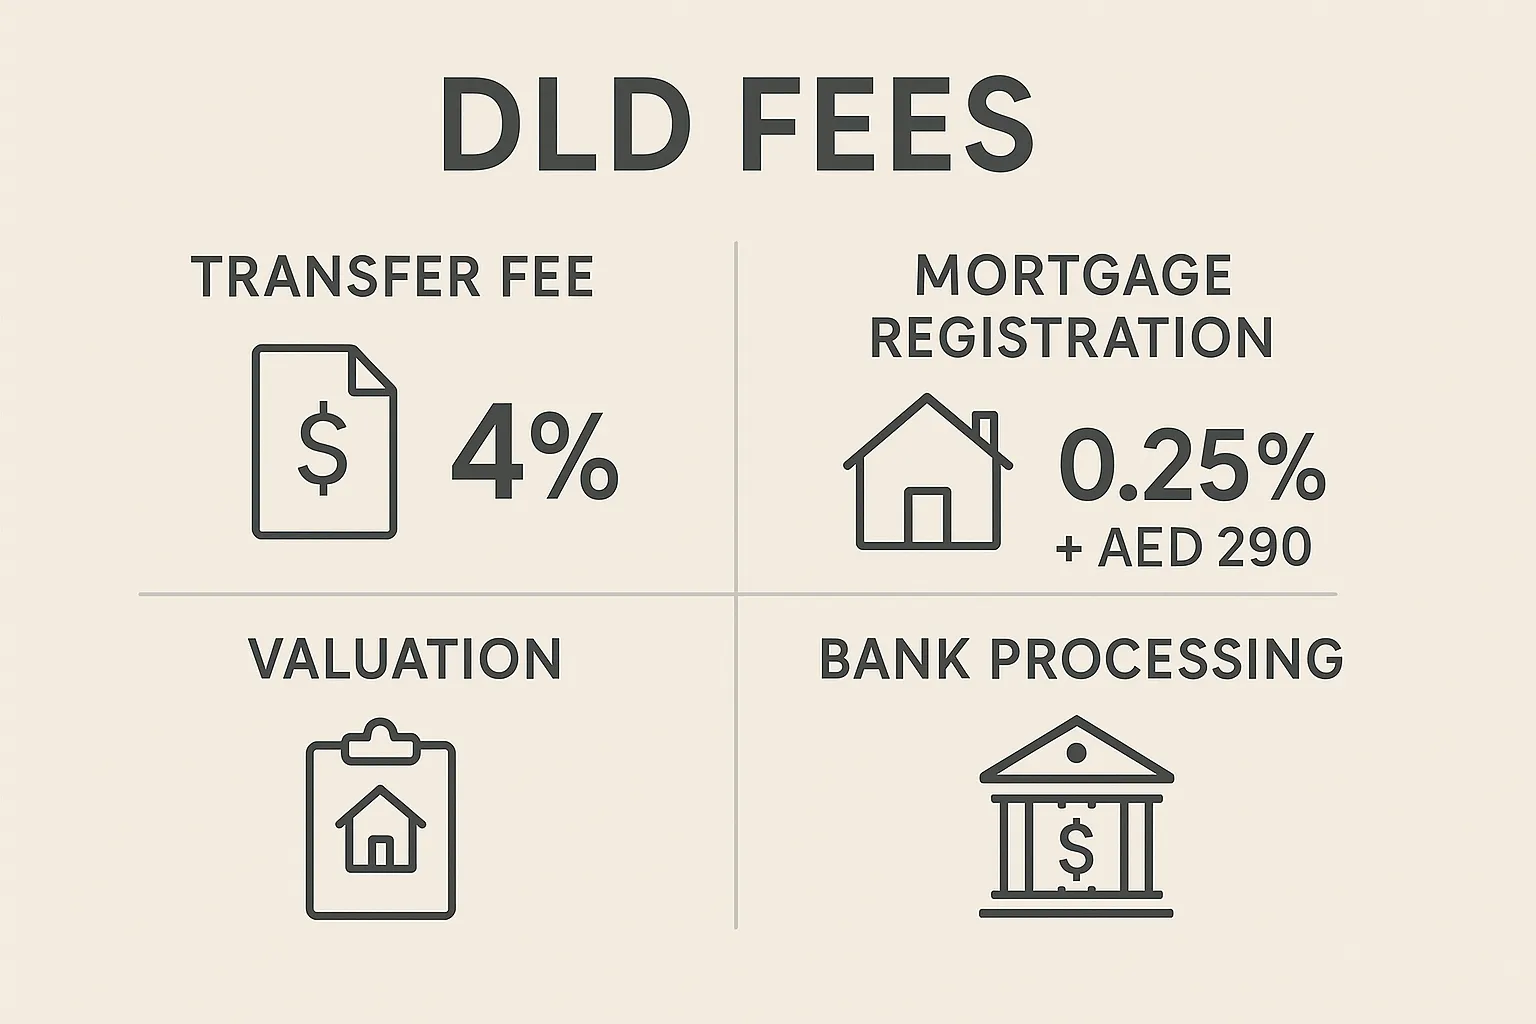
D'autres coûts possibles incluent le NOC du développeur, les frais de bureau du fiduciaire, l'assurance habitation et l'assurance-vie si la banque l'exige.
Tableau rapide : Valeurs LTV des expatriés et principales contraintes en 2025
| Scénario | LTV max. | Remarques |
|---|---|---|
| Première maison, ≤ 5 millions AED (achevée) | 80% | Plafond standard pour les expatriés |
| Première maison, > 5 millions AED (achevée) | 70% | Les propriétés plus grandes nécessitent des capitaux propres plus élevés |
| Résidence secondaire/investissement (achevé) | 60% | S'applique quelle que soit la valeur de la propriété |
| Tout achat sur plan | 50% | S'applique à tous les types d'acheteurs |
| Expatriés non-résidents (politique bancaire typique) | ~50% | Spécifique à la banque ; tarifs/documents plus stricts |
| Tenor max | 25 ans | Selon la Banque centrale |
| Ratio d'endettement | 50% | Toutes les dettes, y compris la nouvelle hypothèque |
Calcul de l'accessibilité financière en 2025 : un exemple clair
Imaginons que vous convoitiez un appartement prêt à emménager au prix de 2 000 000 AED et que vous soyez éligible à un prêt à 80 % de LTV pour un premier achat immobilier.
- Montant du prêt : 1 600 000 AED
- Apport personnel : 400 000 AED (20 %)
- Mensualité estimée : dépend du taux et de la durée. Si votre taux effectif est de 5,49 % sur une durée de 25 ans, votre mensualité sera d'environ 9 900 à 10 100 AED.
- Vérification du ratio d'endettement : avec un revenu du foyer de 30 000 AED et aucune autre dette, une mensualité de prêt de 10 000 AED vous maintient dans la limite des 50 % du ratio d'endettement. Si vous avez également un crédit auto de 2 000 AED, votre dette totale s'élèvera à 12 000 AED (40 %), ce qui passe toujours.
Ajoutez maintenant les frais estimés :
- Frais de transfert DLD de 4 % sur 2 000 000 AED : 80 000 AED.
- Frais d'enregistrement de l'hypothèque : 0,25 % de 1 600 000 AED = 4 000 AED + 290 AED.
- Évaluation et frais de dossier bancaires : par exemple, de 2 500 à 3 500 AED pour l'évaluation, plus jusqu'à 1 % de frais de dossier (16 000 AED).
- Frais de notaire (Trustee), non-objection (NOC), assurance : prévoyez 5 000 à 10 000 AED supplémentaires selon les cas.
C’est pourquoi il est aussi important de planifier le montant total nécessaire (acompte plus frais) que de modéliser votre paiement mensuel.
Fixe ou variable : lequel est le meilleur en 2025 ?
- Taux fixe (2 à 5 ans) : offre une garantie de remboursement à court terme ; utile en période de volatilité des taux. L'inconvénient est un taux de réversion potentiellement plus élevé si vous ne renégociez pas votre prêt à la fin de la période fixe.
- Variable (EIBOR + marge) : généralement moins cher au départ si l'EIBOR est en baisse, mais votre coût mensuel peut augmenter si l'EIBOR augmente. Comparez toujours la formule de tarification complète. Consultez les indices de référence en temps réel sur le site Page EIBOR de la CBUAE.
Une approche courante et équilibrée à Dubaï consiste à adopter une courte période fixe (par exemple, 3 ans), puis à réévaluer le marché et vos options de changement ou de refixation ultérieure.
Prêts immobiliers prêts ou sur plan pour les expatriés
- Propriétés prêtes : LTV les plus élevés (jusqu'à 80 % pour les premières maisons), approbations plus rapides et potentiel de revenu locatif immédiat si vous louez l'unité.
- Biens immobiliers en VEFA : la réglementation limite le ratio prêt/valeur à 50 %, et les banques débloquent généralement les fonds à la livraison ; en attendant, vous payez le promoteur selon votre plan de construction. L'avantage réside dans un fort potentiel de plus-value en capital dans les premières phases.
Si vous envisagez un projet sur plan, West Gate peut vous aider à comparer les meilleurs lancements de la ville et à les adapter aux politiques bancaires. Découvrez les offres actuelles. projets sur plan à Dubaï organisé par West Gate.
Stratégie d'investissement : tirer parti de votre prêt hypothécaire
Pour les investisseurs, le marché locatif de Dubaï peut générer des flux de trésorerie positifs grâce à une combinaison optimale de logements et de financements. Les fondamentaux à optimiser :
- Ratio prêt/valeur et capitaux propres : le plafond de 60 % du ratio prêt/valeur sur les parts d'investissement maintient un effet de levier prudent. Cela réduit les mensualités et peut améliorer les rendements nets.
- Structure des intérêts : envisagez une période de taux fixes pour stabiliser votre trésorerie pendant que les loyers s'ajustent, puis réévaluez.
- Gestion professionnelle : une propriété bien gérée réduit les vacances, optimise les prix et fidélise les locataires plus longtemps.
Si vous préférez un investissement sans intervention, West Gate propose une solution de bout en bout Gestion immobilière Maintient votre bien occupé, entretenu et génère des flux de trésorerie. Si vous cherchez encore le bien idéal, consultez propriétés à vendre à Dubaï ou à forte demande propriétés à louer pour évaluer les quartiers et les types d’unités que les locataires préfèrent.
Étape par étape : le parcours hypothécaire des expatriés
- Obtenez une préapprobation. Cela clarifie votre budget et témoigne de votre sérieux aux vendeurs.
- Choisissez le bien et signez le MOU (ou SPA pour le VEFA).
- Évaluation bancaire et approbation finale.
- Payer les frais DLD et effectuer le transfert du fiduciaire.
- Enregistrer l'hypothèque (0.25 % du montant du prêt + 290 AED par DLD).
- Remise des clés et, si vous investissez, mise en location de votre unité.
West Gate peut orchestrer chaque étape et vous proposer des offres bancaires adaptées à votre profil. Si vous souhaitez des options sur mesure, laissez-nous simplement vos coordonnées et notre équipe vous appellera pour discuter des détails. Remplissez le formulaire ici et un agent professionnel vous contactera.
Des moyens intelligents pour réduire votre taux et augmenter vos chances d'approbation
- Améliorez votre DBR en réglant les petites dettes et en réduisant les limites des cartes de crédit avant de faire une demande.
- Envisagez de transférer votre salaire vers la banque de votre choix ; cela peut vous permettre d’obtenir de meilleurs tarifs.
- Effectuez un dépôt plus élevé pour réduire le LTV ; une meilleure valeur nette peut vous faire gagner une marge plus faible.
- Fournissez des documents complets dès le premier jour ; des fichiers propres et vérifiables accélèrent les approbations.
Questions courantes posées par les expatriés en 2025
Puis-je obtenir 85 % de LTV en tant qu'expatrié ?
Non. Le plafond de 85 % est réservé aux ressortissants des Émirats arabes unis, conformément à la réglementation actuelle de la Banque centrale. Pour les expatriés, la valeur du logement principal peut atteindre 80 % (≤ 5 millions d'AED) ou 70 % (> 5 millions d'AED) selon la réglementation. Règlement de la CBUAE.
Que faire si je ne suis pas résident ?
De nombreuses banques prêteront jusqu'à environ 50 % du LTV, avec des critères et des taux plus stricts, comme le montrent des exemples comme ADCB.
Quelle est la durée maximale ?
Jusqu'à 25 ans, selon la Règlement de la CBUAE.
Comment sont fixés les tarifs ?
Les taux variables correspondent généralement à l'EIBOR + une marge bancaire fixe ; les taux fixes s'appliquent pendant une période initiale. Vous pouvez consulter l'EIBOR en temps réel sur le site CBUAE.
Quels sont les frais les plus importants à la clôture ?
Frais de transfert DLD (4 % du prix dans la plupart des transactions), enregistrement hypothécaire DLD (0.25 % du prêt + 290 AED), plus évaluation et traitement par le prêteur. Voir DLD et un aperçu des frais par Engel et Völkers.
Informations utiles sur West Gate Dubai
Pour en savoir plus sur le financement, l'éligibilité et la planification des coûts totaux, consultez ces guides populaires sur le blog de West Gate :
- Conseils hypothécaires pour les expatriés à Dubaï
- Financement immobilier à Dubaï
- Acheter une propriété à Dubaï : guide
- Quels sont les coûts d’achat d’une propriété à Dubaï ?
- Propriétés sur plan à Dubaï
Ces articles développent la sélection des banques, les délais, le montant total des liquidités nécessaires et la manière de structurer un achat pour les propriétaires et les investisseurs.
Pourquoi travailler avec West Gate Dubai en 2025
West Gate Dubaï est une agence de courtage et de gestion d'actifs à service complet, reconnue aussi bien par les primo-accédants expatriés que par les investisseurs expérimentés. Nous sélectionnons les meilleures offres bancaires en fonction de votre profil, négocions les conditions avec les promoteurs et les vendeurs, et gérons votre bien après la livraison pour garantir un rendement optimal.
- Vous achetez ? Voir les sélections propriétés à vendre.
- Investir pour le rendement ? Laissez notre Gestion immobilière l'équipe maximise l'occupation et le NOI.
- Vous explorez le marché locatif ? Évaluez la demande avec propriétés à louer.
- À la recherche du prochain lancement ? Parcourir projets sur plan.
« Le cadre hypothécaire de Dubaï pour les expatriés est clair, stable et favorable aux investisseurs. Une fois que vous avez aligné votre LTV, votre DBR et votre structure de taux, les approbations sont rapides et la propriété est simple. »
Si vous souhaitez une comparaison banque par banque ou un plan d'accessibilité personnalisé, nous avons beaucoup plus de propriétés et d'options de financement que ce qui est répertorié en ligne, juste remplissez le formulaire et un agent professionnel vous contactera avec tous les détails.
Dernier mot pour les acheteurs et investisseurs de 2025
En 2025, les prêts immobiliers pour expatriés à Dubaï sont régis par des règles transparentes de la Banque centrale et un marché bancaire compétitif. Visez un ratio prêt/valeur optimal, maintenez votre ratio prêt/valeur à moins de 50 % et choisissez une structure de taux adaptée à la visibilité de vos revenus. Prévoyez un budget pour votre apport personnel, mais aussi pour les frais de location et les frais bancaires, et comparez toujours la formule de réversion de tout taux fixe « attrayant ». Avec un plan clair et un partenaire conseil solide, vous pouvez trouver le logement ou l'investissement idéal et laisser la demande locative et les infrastructures de premier ordre de la ville faire le reste.
Lorsque vous êtes prêt, West Gate coordonnera votre préapprobation, votre présélection, votre négociation, votre transfert et, si vous investissez, votre gestion professionnelle pour maintenir la performance de votre actif. Commencez la conversation ici.