2025年,外籍人士在杜拜購屋只要了解相關規定就很容易:多數銀行對80萬迪拉姆或以下的首套房屋提供高達5%的貸款價值比(超過70萬迪拉姆則為5%),期房抵押貸款的貸款價值比上限為50%,最長期限為25年,每月總負債金額不得超過50%的債務。最低工資要求因銀行而異,但大多數外籍人士只要每月收入10,000萬至15,000萬迪拉姆且有穩定收入即可獲得貸款。抵押貸款利率通常為1至5年固定利率,之後浮動,通常與阿聯酋銀行同業拆借利率(EIBOR)加上銀行保證金掛鉤。有關官方的貸款價值比和可負擔性規則,請參閱阿聯酋中央銀行規則手冊,並在中央銀行網站上查看即時EIBOR基準利率以了解利率背景。
關鍵規則的來源
- 阿聯酋中央銀行抵押貸款規定,包括最高 LTV、50% 的 DBR 和最長 25 年期限: CBUAE 規則手冊
- 即時 EIBOR 基準(銀行用來對浮動利率進行定價): 阿聯酋中央銀行同業拆借利率(EIBOR)
- 杜拜土地局抵押登記費:貸款金額的0.25%+290迪拉姆: 杜拜土地局
- 銀行融資限額範例(非居民最高 50%): ADCB房屋貸款
2025 年什麼才算具有競爭力的房貸「利率」?
阿聯酋的銀行通常以兩種方式報價房屋貸款:初始期限(通常為2-5年)固定利率,之後恢復為浮動利率;或從第一天起完全浮動利率。浮動利率通常為EIBOR加上固定銀行利差。由於EIBOR會隨著貨幣政策而變動,因此請務必同時比較初始利率和「回歸」公式。您可以直接在 阿聯酋中央銀行網站.
一個實用技巧:當您比較報價時,不僅要按照今天的利率來計算您的付款,還要按照高出 2% 的利率來計算,這是中央銀行希望貸方根據其規定進行的壓力測試。
2025 年外籍人士貸款成數 (LTV) 限制(可藉金額)
阿聯酋中央銀行設定了最高貸款價值比;銀行可以採取更嚴格的措施,但不得超過該上限。對於2025年的外籍人士,貸款成數上限如下:
- 首套房(已完工),房產價值≤5萬迪拉姆:最高80% LTV。
- 首套房(已完工),房產價值 > 5 萬迪拉姆:最高 LTV 為 70%。
- 第二套房或投資性房產(已完工):貸款價值比高達 60%。
- 所有期房購買(任何買家類型):最高 LTV 為 50%。
- 最長貸款期限:25年。
- 每月最高債務負擔率(DBR):50%。
- 外籍人士的最高融資額指導:最高可達年收入的7倍。
如果您是非本地居民的外籍人士,許多銀行會將貸款額度限制在貸款價值比 (LTV) 的 50% 左右,並且會提供更嚴格的文件和定價。例如: 阿布達比商業銀行表示非居民最高可獲得 50% 的利率.
所需薪資和資格
大多數貸款機構要求外籍借款人的月薪至少為10,000-15,000迪拉姆,且至少有6-12個月的連續工作和工資轉移或可核實的收入。您的貸款審批取決於DBR規則:每月總債務償還(包括新抵押貸款)不得超過您每月總收入的50%。貸款機構也會審查您的信用記錄、雇主資訊以及簽證/居留身份。
實際意義在於:一個月收入30,000萬迪拉姆的家庭,最多可以分配15,000萬迪拉姆用於償還所有債務。如果您已經償還了2,000迪拉姆的汽車貸款,那麼您的最高抵押貸款還款目標約為13,000萬迪拉姆。
您需要的典型文件
- 護照、阿聯酋身分證和簽證頁(或非居民的近期入境印章)。
- 薪資證明或在職證明、6-12個月的薪資單和銀行對帳單。
- 地址證明及流動負債(信用卡、個人貸款)。
- 房產買賣協議(SPA);估價由銀行安排。
您應該預算的迪拜抵押貸款費用
在杜拜,除了首付之外,抵押貸款還會產生一些交易費用。以下三項費用要注意:
- DLD 轉讓費:通常為房產價格的 4%(通常由買方支付;有時協商)。
- DLD 抵押登記:貸款金額的 0.25% + 290 迪拉姆,在向 DLD 進行抵押登記時支付。
- 銀行費用:估價(通常為 2,500-3,500 迪拉姆以上)、手續費(通常為貸款的 0.5-1%),有時還需支付轉換費/提前結算費。
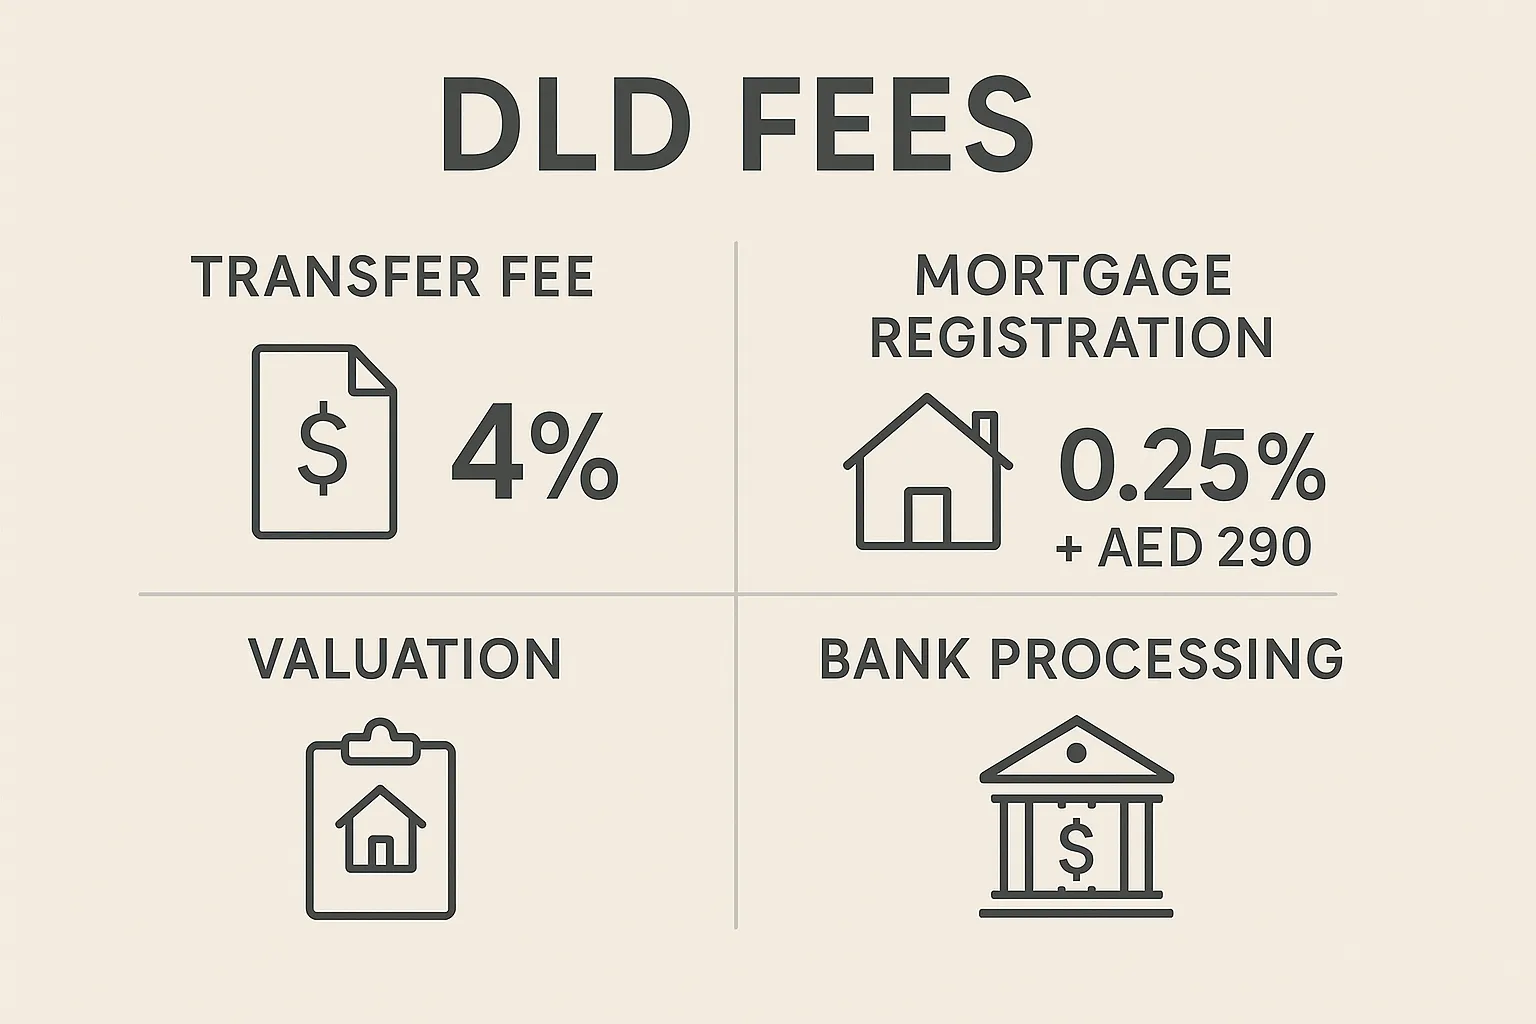
其他可能的費用包括開發商的 NOC、受託人辦公室費用、房屋保險以及銀行要求的人壽保險。
簡表:2025 年外籍人士貸款價值比 (LTV) 及主要限制因素
| <span class="notranslate">EventXtra 6大解決方案</span> | 最大生命週期價值 | 筆記 |
|---|---|---|
| 首套住房,≤ 5 萬迪拉姆(已完工) | 外籍人士的標準上限 | |
| 首套住房,> 5 萬迪拉姆(已完工) | 更大的房產需要更高的股權 | |
| 第二套房/投資(完工) | 無論財產價值如何均適用 | |
| 任何期房購買 | 適用於所有買家類型 | |
| 非居民外籍人士(典型的銀行政策) | 〜50% | 特定銀行;更嚴格的定價/文件 |
| 最大男高音 | 25年 | 根據中央銀行 |
| 債務負擔率 | 所有債務,包括新的抵押貸款 |
計算2025年的負擔能力:一個清晰的例子
假設您正在看中一套售價為 2,000,000 迪拉姆的現成公寓,並且您有資格獲得首套住房 80% 的 LTV。
- 貸款金額:1,600,000 迪拉姆
- 首付:400,000萬迪拉姆(20%)
- 預估月付:取決於利率和期限。如果您的實際利率為 5.49%,期限為 25 年,則您的月供約為 9,900-10,100 迪拉姆。
- DBR 檢查:如果您的家庭收入為 30,000 迪拉姆,且沒有其他債務,那麼 10,000 迪拉姆的抵押貸款即可滿足 50% 的 DBR 限額。如果您還有 2,000 迪拉姆的汽車貸款,您的總債務將為 12,000 迪拉姆(40%),仍然符合 DBR 限額。
現在新增預估費用:
- DLD 對 4 迪拉姆收取 2,000,000% 的轉讓費:80,000 迪拉姆。
- 抵押登記費:0.25 迪拉姆的 1,600,000% = 4,000 迪拉姆 + 290 迪拉姆。
- 銀行估價與處理:例如 2,500-3,500 迪拉姆的估價,加上高達 1% 的處理費(16,000 迪拉姆)。
- 受託人、NOC、保險:視情況額外支付 5,000-10,000 迪拉姆。
這就是為什麼規劃所需的「全部」現金(首付加費用)與模擬每月付款一樣重要。
固定利率與變動利率:2025 年哪個比較好?
- 固定利率(2-5年):短期內提供確定性的還款;在利率波動時非常有用。缺點是,如果您在固定期限結束時不進行再抵押,則可能會有更高的複歸利率。
- 浮動利率(EIBOR + 保證金):如果 EIBOR 呈下降趨勢,通常初期利率會更低,但隨著 EIBOR 上升,您的月費可能會上升。請務必比較完整的定價公式。查看即時基準利率 CBUAE EIBOR 頁面.
在杜拜,一種常見的、平衡的方法是短期固定期限(例如 3 年),然後重新評估市場和您以後轉換或重新固定的選擇。
外籍人士的現房抵押貸款與期房抵押貸款
- 現成房產:最高 LTV(首套房最高可達 80%)、更快的批准速度,如果您出租該單元,則可以立即獲得租金收入。
- 期房:根據規定,貸款價值比 (LTV) 上限為 50%,銀行通常會在交屋時發放貸款;在此之前,您需要按照與建設掛鉤的計劃向開發商付款。其優勢在於早期階段具有強大的資本增值潛力。
如果您正在考慮購買期房,West Gate 可以幫助您比較本市最佳的樓盤,並根據銀行政策進行配對。探索當前 杜拜的期房項目 由 West Gate 策劃。
投資策略:利用抵押貸款
對投資者而言,杜拜租賃市場可以透過合適的房源和融資組合實現正現金流。需要優化的基本要素如下:
- 貸款成數 (LTV) 和權益:投資單位的 60% 貸款成數可維持槓桿率的保守。這可以降低月供,並提高淨收益的穩健性。
- 利息結構:考慮一段時間的固定利率,以穩定您的現金流,同時調整租金,然後重新評估。
- 專業管理:管理良好的物業可以減少空置率、優化定價並延長租戶的租約。
如果您更喜歡不干預的投資,West Gate 的端到端 物業管理 讓您的資產保持有人居住、維護良好並產生現金流。如果您仍在尋找合適的資產,請瀏覽 迪拜待售房產 或高需求 出租物業 了解租戶喜歡的社區和單元類型。
一步步:外籍人士抵押貸款之旅
- 獲得預先批准。這能明確你的預算,並向賣家表明你的認真態度。
- 選擇房產並簽署諒解備忘錄 (或期房的 SPA)。
- 銀行估價和最終批准。
- 支付 DLD 費用並完成受託人轉讓。
- 註冊抵押貸款(貸款金額的 0.25% + 每 290 迪拉姆 DLD).
- 交接,如果投資,請列出您的單位以供出租。
West Gate 可以為您精心安排每個步驟,並根據您的特定情況提供銀行優惠。如果您需要定制方案,只需留下您的詳細信息,我們的團隊就會致電給您,討論所有細節。 在此填寫表格 會有專業經紀人與您聯絡。
降低利率並提高批准幾率的明智方法
- 透過在申請之前清償小額債務和降低信用卡限額來提高 DBR。
- 考慮將工資轉至您選擇的銀行;這樣可以獲得更好的定價。
- 支付更高的押金以降低 LTV;更好的股權可以為您賺取更低的利潤。
- 從第一天起提供完整的文件;乾淨、可驗證的文件可加快審批速度。
2025 年外籍人士常見問題
作為外籍人士,我可以獲得 85% 的 LTV 嗎?
不可以。根據現行中央銀行規定,85% 的貸款上限僅適用於阿聯酋國民。對於外籍人士,根據 CBUAE 規則手冊.
如果我是非居民怎麼辦?
許多銀行將提供高達 50% 左右的貸款價值比,並採用更嚴格的標準和利率,例如 ADCB.
最長期限是多久?
根據 CBUAE 規則手冊.
利率是如何設定的?
浮動利率通常為 EIBOR + 固定銀行保證金;初始期間適用固定利率。您可以在以下位置查看即時 EIBOR: 阿聯酋中央銀行.
交易結束時最大的費用是多少?
DLD 過戶費(大多數交易為價格的 4%)、DLD 抵押貸款登記費(貸款金額的 0.25% + 290 迪拉姆),以及貸款機構的估值和手續費。參見 DLD 以及費用概覽 恩格爾與沃克斯.
深入探索杜拜西門購物中心
若要進一步了解與融資、資格和總成本規劃直接相關的內容,請查看 West Gate 部落格上的這些熱門指南:
這些文章擴展了銀行選擇、時間表、所需現金總額以及如何為房主和投資者建立購買結構。
2025年為何與杜拜西門酒店合作
West Gate Dubai 是一家提供全方位服務的經紀和資產管理公司,深受首次購房的外籍人士和經驗豐富的投資者的信賴。我們會根據您的情況篩選最佳銀行報價,與開發商和賣家協商條款,並在交屋後管理您的房產,以確保您的投資回報。
“迪拜針對外籍人士的抵押貸款框架清晰、穩定且對投資者友好——只要您調整好 LTV、DBR 和利率結構,審批就會很快,所有權也會變得簡單。”
如果您想進行銀行間比較或客製化負擔能力計劃,我們提供的房產和融資選項比網上列出的要多得多——只需 填寫表格,專業代理將與您聯繫 與所有細節。
對2025年買家和投資者的最後忠告
2025年,杜拜外籍人士的抵押貸款將由透明的央行規則和競爭激烈的銀行市場決定。力求獲得合適的貸款價值比 (LTV),將你的貸款年化率 (DBR) 保持在 50% 以下,並選擇符合你收入預期的利率結構。不僅要預算首付,還要考慮 DLD 和銀行費用,並務必比較任何「誘人」固定利率背後的返還公式。憑藉清晰的計劃和強大的諮詢合作夥伴,你就能找到合適的住房或投資,剩下的就交給這座城市世界一流的租賃需求和基礎設施吧。
當您準備好後,West Gate 將協調您的預先批准、入圍、談判、轉讓以及(如果您正在投資)專業管理,以保持您的資產表現良好。 從這裡開始對話.