شراء عقار في دبي للهنود يسير كما يعمل لأي مشترٍ أجنبي: يتيح قانون تسجيل العقارات في دبي للمواطنين غير الإمارتيين تملّك منازل حرة في المناطق التي يحددها حاكم دبي، وتسدّد إدارة الأراضي في دبي (DLD) البيع على جواز سفرك. الجانب الهندي هو ما يحتاج إلى تخطيط. يدفع المقيمون في الهند عبر مخطط التحويل الحرة (LRS) التابع لبنك الاحتياطي الهندي (RBI)، بحد أقصى 250,000 دولار أمريكي للشخص الواحد في السنة المالية، وتقوم البنك بجمع 20٪ ضريبة محصلة عند المصدر (TCS) على التحويلات التي تتجاوز 10 لاکه هندية في السنة. أما الهندي المقيم والعامِل في الإمارات، وهو الهندي غير المقيم (NRI)، فلا يستخدم مخطط LRS على الإطلاق.
- قدّم الشهادة سنوياً: يجب أن يدرج مقيم في الهند المنزل الموجود في دبي ضمن القسم (Schedule FA) من تصريح ضريبة الدخل الهندي في كل سنة يتملكها.
- هذا ليس استشارة ضريبية: القواعد أدناه كما نشرها بنك الاحتياطي الهندي (RBI) وإدارة ضريبة الدخل في الهند وإدارة الأراضي في دبي في 16 نوفمبر 2026. اطلب من محاسب قانوني (CA) مراجعة حالتك قبل التحويل.
هل يمكن للهنود شراء عقارات في دبي؟
نعم. يتيح القانون الإماراتي رقم 7 لعام 2006 المتعلق بتسجيل العقارات لغير المواطنين الإماراتيين، بموافقة الحاكم، تملّك عقارات بملكية حرة دون حد زمني في المناطق التي يحدّدها، أو الاحتفاظ بحق انتفاع أو إيجار يصل إلى 99 عاماً. يشتري المواطنون الهنود على نفس الشروط مثل أي شخص أجنبي آخر، سواء كانوا يعيشون في الهند أو في الإمارات.
تقبل سجلات بيع دائرة الأراضي والأملاك جواز سفر صالح من الأجانب غير المقيمين، لذا لا تحتاج إلى تأشيرة إقامة في الإمارات للشراء. التقرير السنوي للدائرة 2024، الصادر في 28 أكتوبر 2025، لا يصنف المشترين حسب الجنسية: يضع المستثمرين من آسيا بحوالي 301.9 مليار درهم، أي 58% من إجمالي 521.6 مليار درهم المستثمر في 2024، ويذكر الهند ضمن المساهمين الرئيسيين إلى جانب الصين، باكستان ودول الخليج.
تُحدَّد الأسعار بالدرهم، والدرهم مثبَّت بالدولار الأمريكي بسعر AED 3.6725، لذلك يتغيَّر سعر منزل في دبي بالروبية تبعًا لنسبة سعر الدولار مقابل الروبية. وقبل دفع أيّ دفعة، تحقَّق من ترخيص الإعلان من خلال دليلنا للتحقُّق من ترخيص Trakheesi.
Buying property in Dubai for Indians: which rules apply to you?
It depends on where you live under India's foreign exchange and tax rules. A resident of India sends money under the LRS, carries TCS on remittances above INR 10 lakh and declares the home in Schedule FA. An NRI working in the UAE pays from money earned abroad, with no LRS limit or TCS, and doesn't file Schedule FA while non-resident.
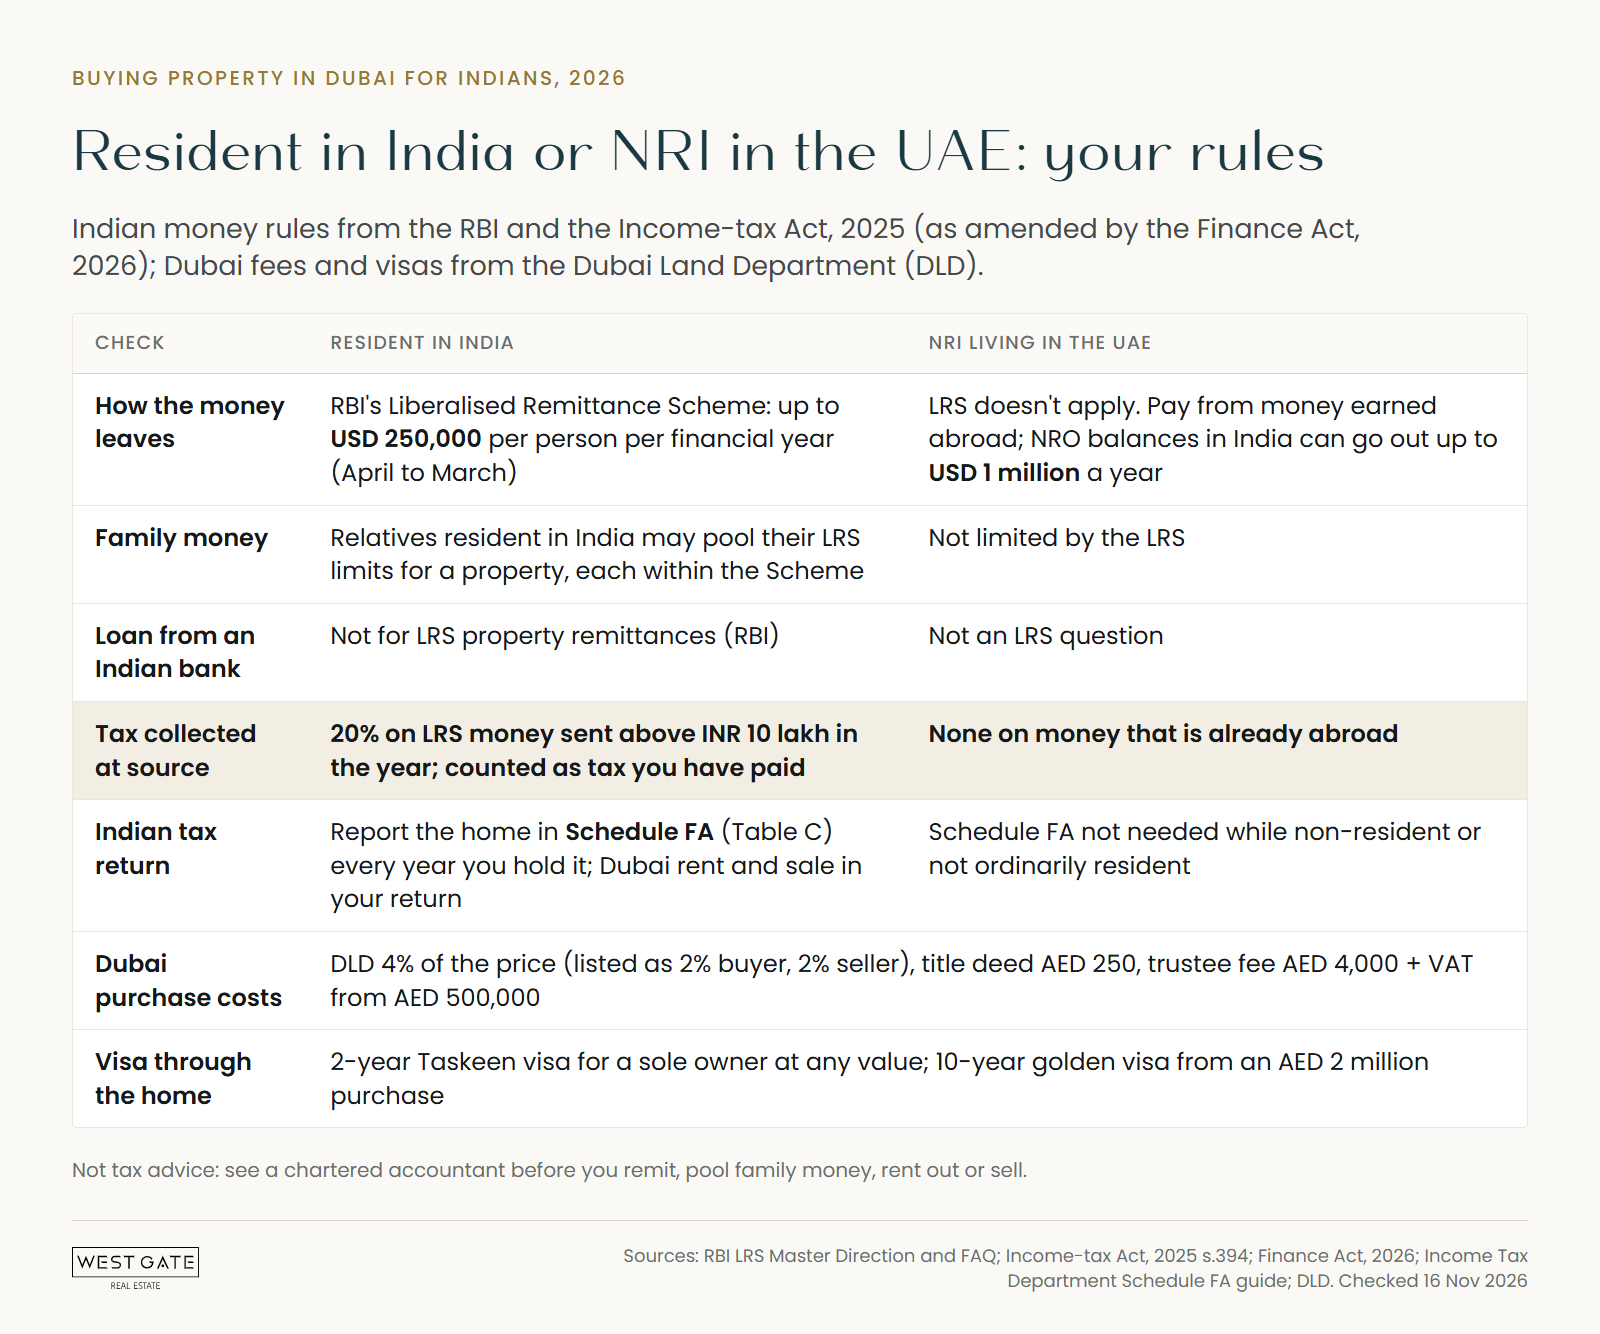
| تحقق | Resident in India | NRI living in the UAE |
|---|---|---|
| How the money leaves India | RBI's LRS: up to USD 250,000 per person per financial year (April to March) | The LRS doesn't apply; pay from money earned abroad. NRO balances in India can go out up to USD 1 million a year |
| أموال العائلة | يمكن للأقارب المقيمين في الهند دمج حدود LRS الخاصة بهم لإقامة عقار، حيث يكون كل واحد ضمن نطاق المخطط | ليس محدوداً بموجب LRS |
| قرض من بنك هندي | لا ينطبق على تحويلات عقارات LRS (منح البنك الاحتياطي الهندي) | ليس سؤالاً متعلقاً بـ LRS |
| الضريبة المقتطعة لدى المصدر | 20% على تحويلات LRS التي تتجاوز 10 لاکه هندية في السنة المالية، ويُحسب كضريبة مدفوعة | لا شيء على الأموال الموجودة بالفعل في الخارج |
| الإقرار الضريبي الهندي | أبلغ عن المسكن في الجدول FA (الجدول C) في كل سنه أثناء الحيازة؛ واشتراكات الإيجار في دبي وأي عملية بيع تُدرَجة في إقرار ضريبتك | لا حاجة لتقديم الجدول FA عندما تكون غير المقيم أو غير مقيم بشكل قاهر |
| Dubai purchase costs | DLD 4% of the price (listed as 2% buyer, 2% seller), title deed AED 250, trustee fee AED 4,000 + VAT from AED 500,000 | نفس الشيء |
| تأشيرة من خلال السكن | تأشيرة تسكين لمدة 2 سنة للمالك المنحوم مهما كان الثمن؛ فيا ذهبية لمدة 10 سنة مقابل شراء بمبلغ 2 مليون درهم إماراتي | نفس الشيء |
كم المبلغ الذي يمكن لمواطن هندي مقيم إرساله لشراء عقار في دبي؟
بحد أقصى 250,000 دولار أمريكي للفرد في السنة المالية (من أبريل إلى مارس) بموجب برنامج TFR التابع لمجالس الاحتياطي الهندي (RBI)، الذي يُتيح شراء العقارات في الخارج. ويوازي ذلك حوالي 918,000 درهم إماراتي على سعر استبدال الدولار الثابت للدراهم. وتغطي هذه القيود نفسها الجميع ما ترسله من أموال تحت مظلة برنامج TFR خلال هذه السنة، مثل السفر، والهدايا، ومصاريف الدراسة، واستثمارات بالخارج.
- تجميع أموال العائلة: يُسمح لمجلس الاحتياطي الهندي (RBI) للأقارب المقيمين في الهند بدمج تحويلاتهم بموجب نظام تسييل الرواتب الأسرية (LRS) لشراء عقار من شخص مقيم خارج الهند، بشرط أن يلتزم كلٌّ منهم بأحكام البرنامج. ويمكن لشقيقَين إرسال ما يصل إلى 500,000 أمريكان دولار، أي ما يعادل تقريباً 1.84 مليون درهم إماراتي، خلال السنة المالية الواحدة.
- No Indian loan for it: RBI's Master Direction says banks should not extend credit facilities to resident individuals to fund capital account remittances under the LRS, so the money for a property has to be your own.
- Paperwork: your PAN is mandatory, you fill in Form A2 for the remittance, and capital account remittances go through one bank branch you designate. RBI's FAQ expects the account to have been held for a year, or extra checks on the source of funds for a new customer.
- One limit a year: once you have sent USD 250,000 in a financial year, RBI allows no further LRS remittances that year, even if money comes back to India.
- Unused money comes home: foreign exchange you don't use or reinvest has to be brought back and surrendered to a bank in India within 180 days.
How much TCS do you pay on money sent for Dubai property?
20% on LRS remittances above INR 10 lakh in the financial year, collected by your bank when it sends the money. The rate is in section 394 of the Income-tax Act, 2025. The Finance Act, 2026 cut the rate for education and medical remittances to 2% from 1 April 2026, but left the 20% rate for property and other purposes unchanged.
TCS is not a fee you lose. Under section 390(5) of the Act, tax collected from you and paid to the government counts as tax paid on your behalf, and you claim credit for it in your return against the tax you owe for the year. It still leaves your account first: send INR 2 crore in a year and close to INR 40 lakh of it goes as TCS. Your bank issues a certificate showing what it collected.
Can you pay for an off-plan property in instalments under the LRS?
Yes. RBI sets no limit on how often you remit, so each instalment can go when it falls due, and each one counts against the limit of the financial year in which you send it. A payment plan that runs over several years spreads across several USD 250,000 limits, which reset every 1 April, and TCS applies in each year you pass INR 10 lakh.
On the Dubai side, the developer registers an off-plan sale in DLD's provisional register (Oqood) within 90 days of the sale and purchase agreement being signed. DLD lists the fee as 2% from each side, and some developers pay all or part of the buyer's share: see our guide to the DLD waiver. Before you commit, check the project's progress and escrow details with our guide to off-plan project status in Dubai.
Sign in December 2026, for example, and the booking payment comes out of your 2026–27 limit (to 31 March 2027); instalments from April 2027 count against the 2027–28 limit. Ask your CA how to show the payments in Schedule FA while the home is being built.
What changes for an NRI living in the UAE?
The LRS doesn't apply to you. RBI describes an NRI as a person resident outside India who is an Indian citizen, and the LRS is for residents of India, so you pay from money you earn and hold abroad, with no USD 250,000 limit and no TCS. Money in an NRO account in India can be sent abroad up to USD 1 million per financial year, on RBI's conditions.
Your Indian tax status is set mainly by days in India: under section 6 of the Income-tax Act, 2025, you are resident if you spend 182 days or more there in the year, among other tests. Income from outside India, such as Dubai rent, is taxed in India only if you are resident and ordinarily resident. A citizen with more than INR 15 lakh of Indian income who isn't liable to tax anywhere can be deemed resident (not ordinarily resident): one for your CA.
If you later move back to India, you can keep the Dubai home: section 6(4) of the Foreign Exchange Management Act, 1999 (FEMA) lets a resident hold foreign property bought while non-resident. From the first year you are resident and ordinarily resident, it goes in Schedule FA. NRIs on a UAE salary can also borrow from a UAE bank; our guide to mortgage pre-approval in the UAE covers what banks ask for.
Do you have to declare Dubai property in your Indian tax return?
Yes, if you are resident and ordinarily resident in India. The Income Tax Department's guide says residents must disclose all foreign assets in Schedule FA, with immovable property in Table C: what it cost, the income from it and the part taxable in India. Non-residents and those not ordinarily resident don't fill in Schedule FA.
- أي نموذج: نماذج ITR-1 و ITR-4 لا تحتوي على جدول FA، لذلك يجب على المقيم الذي لديه أصول أجنبية استخدام نموذج إقرار يحتوي عليه.
- أي فترة: الأصول التي تُحفظ في أي وقت خلال السنة الميلادية حتى 31 ديسمبر؛ لسنة التقييم 2025–26 كان ذلك من 1 يناير إلى 31 ديسمبر 2024.
- حتى بدون دخل خاضع للضريبة: المادة 263 من قانون ضريبة الدخل لعام 2025 تتطلب من مقيم (باستثناء غير المقيم عادة) يمتلك أي أصل خارج الهند خلال السنة الضريبية تقديم إقرار.
- الإيجار والبيع: الدخل من العقار يدرج في جدول FSI وكذلك في الحساب العادي لدخلك.
- قيمة الروبية: تحويل بسعر الشراء للتحويل البرقي في بنك الدولة الهندي في التاريخ المعني.
هجر الأمر مكلف. ينص قانون الأموال الملوّثة (الدخل والأصول الأجنبية غير المصرح بها) وفرض الضرائب لعام 2015 على فرض عقوبات، وتوقيع عقوبة جنائية في حالة الإخفاق المتعمد عن الإفصاح. ألغى قانون المالية لعام 2026 العقوبة الجنائية عن الأصول الأجنبية غير المبلغ عنها التي لا تتجاوز قيمتها الإجمالية 20 لكره روبية هندية، لكن هذه الإعفاءات تستثني العقارات، لذا يجب دائماً الإبلاغ عن منزل في دبي.
كم تبلغ تكاليف الشراء من جانب دبي؟
تحدد DLD رسوم تسجيل قدرها 4 % من السعر، وتعرض بنسبة 2 % على المشتري و2 % على البائع، إضافةً إلى 250 درهم إماراتي لشهادة الملكية ورسوم وساطة تسجيل قدرها 4,000 درهم إماراتي بالإضافة إلى ضريبة القيمة المضافة على المبيعات التي تبلغ 500,000 درهم إماراتي أو أكثر (2,000 درهم إماراتي بالإضافة إلى ضريبة القيمة المضافة لما دون ذلك). تحقق من عقدك لمعرفة من يدفع4 %: بالنسبة لشقة قيمتها 1.5 مليون درهم إماراتي، فهذا يشكل 60,000 درهم إماراتي.
| بند DLD | منزل جاهز (عقد ملكية) | قبل الاستلام (عقود) |
|---|---|---|
| رسوم التسجيل | 2% المشتري + 2% البائع | 2% المشتري + 2% البائع |
| وثيقة الملكية | 250 درهم إلكتروني لعقد الملكية | شهادة التسجيل الإلكترونية المؤقتة |
| مركز الوكالة | AED 4,000 + VAT from AED 500,000; AED 2,000 + VAT below | مسجّل بواسطة المطوّر على بوابة عقود |
| المستندات | جواز السفر للمشتري المقيم في الخارج؛ وشهادة عدم ممانعة من المطوّر (e-NOC) في مناطق الملكية الحرة | نسخة من عقد البيع والشراء الموقّع؛ ونسخة من جواز السفر لمواطن غير المقيم |
| الوقت: | حوالي 20 دقيقة في مكتب الحارس (الضامن) | التسجيل خلال 90 يوماً من التوقيع |
تذكر DLD أيضاً رسوم خريطة صغيرة، رسوم المعرفة والابتكار. عمولة الوسيط ليست من رسوم DLD، لذا اتفقوا عليها كتابياً. في المعاملات إعادة البيع، يحصل البائع على NOC من المطوّر. للاطلاع على الأسعار حسب المجتمع، راجع متوسط السعر لكل قدم مربع في دبي من مبيعات DLD لعام 2026. إذا كنت مقيماً في الهند وتفكر في الحصول على قرض عقاري في الإمارات،استشر بنكك ومحاسبك القانوني أولاً حول كيفية تعامل قواعد النقد الأجنبي في الهند مع الاقتراض من الخارج.
هل يتيح شراء عقار في دبي الحصول على تأشيرة إماراتية؟
يمكن ذلك. تأشيرة المستثمر تاسكين ذات 2 سنة من DLD متاحة للمالك الوحيد بغض النظر عن قيمة العقار، وللشريك المالك إذا بلغت حصته على الأقل 400,000 درهم إماراتي؛ وتُذكر الرسوم من قبل DLD بمبلغ 10,212.50 درهم. قيمة شراء 2 مليون درهم أو أكثر تفتح تأشيرة الذهبية ذات 10 سنة، وتُحدد الرسوم بـ 9,884.75 درهم.
بالنسبة لمقيم في الهند، يحدد LRS الطريقة: يمكن لشخص واحد إرسال حوالي 918,000 درهم إماراتي سنويًا، لذا فإن دفع 2 مليون درهم في سنة مالية واحدة يتطلب تجميع تحويلات الأسرة، بينما يتيح خطة الدفع توزيع المبلغ على عدة سنوات. شروط التأشيرة الذهبية من DLD تقبل منزلًا ممولًا برهن عقاري وخطاب من البنك، ويجب أن يكون المتقدم داخل الإمارات. دليلنا لـ تأشيرة المستثمر العقاري في دبي يحتوي على الرسوم والوثائق.
ما هي الخطوات التي يجب على مقيم هندي اتباعها لشراء عقار في دبي؟
- أكد وضعك وفقًا لقانون FEMA وضريبة الدخل الهندية (مقيم، غير مقيم عادةً أو غير مقيم) لكل سنة مالية ستدفع فيها.
- اختر المنزل وتحقق منه: رخصة تراكيزي الإعلانية، وحالة المشروع لدى DLD للوحدة التي لم تُبنَ بعد.
- خطط للمال حسب السنة المالية: 250,000 دولار أمريكي لكل شخص، يمكن تجميع المبالغ مع الأقارب إذا لزم الأمر، TCS فوق 10 لاك روبية ولا يُسمح بقرض بنكي هندي للتحويل.
- قم بالتحويل من مصرفك الخاص: رقم PAN، النموذج A2 والفرع المحدد. احتفظ بشهادة TCS الصادرة عن المصرف لإقرارك الضريبي.
- وقّع وسجّل عبر دائرة الأراضي أملاك دبي (DLD): عند وكيل تسجيل الملكية إذا كان المنزل جاهزاً، مع جواز سفرك ليتم إصدار سند الملكية الإلكتروني؛ أو الوحدة ما قبل التسليم عبر المطوّر على نظام (Oqood) خلال 90 يوماً.
- أعِد ما لم تستخدمه خلال 180 يوماً، إلا إذا أعدت استثماره.
- أقِرها سنوياً في الجدول المالي الأجنبي، راتب أي إيجار أو بيع في إقرارك الضريبي.
متى ينبغي لك استشارة محاسب قانوني؟
قبل أول تحويلاتك المالية وتكرار الاستشارة عند حدوث أي تغيير. تُفصّل هذه الصفحة القواعد كما يعلنها بنك الاحتياطي الهندي (RBI) ومصلحة الضرائب ودائرة الأراضي أملاك دبي (DLD)، لكنها ليست استشارة ضريبية. يمكن لمحاسب قانوني (CA) تأكيد وضعك السكني، وكمية ضريبة (TCS) التي ستتحملها، وكيفية احتسابها، وكيفية الإقرار بالملكية والدخل منها سنوياً.
- تتشارك في شراء العقار مع أقاربك أو تقترض المال، سواء في الهند أو في الإمارات.
- ستؤجّر المنزل أو تتنازله، ما سيترتب عليه ضرائب هندية عن الإيجار أو الربح إذا كنت مُقيماً ومقيماً بشكل اعتيادي.
- لستَ مُقيمًا في الهند أو الإمارات، أو تملك أصولاً أجنبية لم تقرّ بها في سابق.
تم الفحص في 16 نوفمبر 2026 نقوم بتحديث هذه الصفحة عندما تقوم RBI أو دائرة الضرائب أو DLD بتغيير حد LRS أو معدلات TCS أو الرسوم.
الأسئلة المتكررة
هل يمكن لمواطن هندي شراء عقار في دبي؟
نعم. تسمح دبي لغير المواطنين الإماراتيين بملكية عقارية كاملة (freehold) في المناطق التي يعينها حاكم دبي، ويسجل DLD مشتريًا مقيمًا خارج الإمارات عبر جواز سفر ساري الصلاحية. لا تحتاج إلى الحصول على إقامة إماراتية للشراء.
ما مقدار الأموال التي يمكنني إرسالها من الهند لشراء عقار في دبي؟
بحد أقصى 250,000 دولار أمريكي للشخص الواحد في السنة المالية (من أبريل إلى مارس) بموجب مخطط التحويل السائب (Liberalised Remittance Scheme) التابع لمحافظ بنك الاحتياطي الهندي (RBI)، أي ما يعادل تقريبًا AED 918,000. يمكن للأقارب المقيمين في الهند دمج حدودهم لشراء عقار واحد، حيث يلتزم كل شخص بشروط المخطط.
ما هي ضريبة تصاعدية على رأس المال (TCS) على إرسال أموال إلى الخارج لشراء عقار في 2026–27؟
20٪ على تحويلات LRS التي تتجاوز 10 لاك روبية في السنة المالية، وفقًا للمادة 394 من قانون ضريبة الدخل، 2025. ويُحسب ذلك كضريبة دفعتها، لذا يمكنك المطالبة بالاعتماد عليه في إقرار ضريبة الدخل الخاص بك.
هل يمكنني الحصول على قرض سكني في الهند لشراء عقار في دبي؟
لا تطبق على عمليات التحويل. تنص توجيهات RBI الرئيسية الخاصة بمخطط LRS على أن البanking يجب ألا تمنح تسهيلات ائتمانية للأفراد المقيمين لتمويل عمليات التحويل ضمن حساب رأس المال بموجب المخطط، والتي تشمل شراء عقارات في الخارج.
هل يدفع الهنود المقيمون في الخارج (NRI) ضريبة تصاعدية على رأس المال (TCS) عند شراء عقار في دبي؟
ليس على الأموال التي يملكونها بالفعل في الخارج، لأن نظام LRS وTCS الخاص به ينطبق على المقيمين في الهند. يمكن للمقيم غير المقيم (NRI) إرسال أموال من حساب NRO في الهند حتى مليون دولار أمريكي لكل سنة مالية، وفقًا لشروط البنك الاحتياطي الهندي.
هل يجب عليّ إظهار ممتلكاتي في دبي في إقرار ضريبة الدخل الهندي الخاص بي؟
نعم، إذا كنت مقيماً ومقيمًا عادةً في الهند: يُدرج في جدول FA، الجدول C، لكل سنة تحتفظ فيها به، ويجب تقديم إقرار ضريبي حتى بدون دخل خاضع للضريبة. المقيمون غير المقيمين وغير المقيمين عادةً لا يملأون جدول FA.
مصادر
- البنك الاحتياطي الهندي: التوجيه العام، نظام التحويلات المُتحررة: الحد، العقار في الخارج، تجميع الأسرة، لا ائتمان بنكي، PAN، 180 يومًا (تم التحديث 6 سبتمبر 2024؛ تم الفحص 16 نوفمبر 2026)
- البنك الاحتياطي الهندي: الأسئلة المتكررة حول نظام التحويلات المُتحررة (تم الفحص 16 نوفمبر 2026)
- البنك الاحتياطي الهندي: الأسئلة المتكررة حول شراء العقارات غير المنقولة: الفقرة 6 ( 4 )، تعريف NRI (تم الفحص 16 نوفمبر 2026)
- البنك الاحتياطي الهندي: التوجيه العام، الودائع والحسابات: NRO حتى مليون دولار أمريكي سنويًا (تم التحديث 2 سبتمبر 2026؛ تم الفحص 16 نوفمبر 2026)
- قانون ضريبة الدخل، 2025, جريدة الهند: الفقرتان 5، 6، 263، 390 و394 (تم الفحص 16 نوفمبر 2026)
- مشروع قانون المالية، 2026, جريدة الهند ومذكرة الميزانية: معدلات TCS اعتبارًا من 1 أبريل 2026 وإعفاء قانون المال الأسود، صادَر في قانون المالية، 2026 (رقم 4 من 2026), الفقرتان 85 و160 (تم الفحص 16 نوفمبر 2026)
- قسم ضريبة الدخل: دليل الجداول FSI، TR وFA (تم الفحص 16 نوفمبر 2026)
- بوابة تشريعات دبي: القانون رقم 7 لسنة 2006: المادة 4 (تم التحقق في 16 نوفمبر 2026)
- DHL: تسجيل مبيعات العقارات وتسجيل مبيعات أولية (غير مملوكة): الرسوم والمستندات (تم التحقق في 16 نوفمبر 2026)
- DHL: تأشيرة مستثمر تيسير والتأشيرة الذهبية للمستثمرين في العقارات (تم التحقق في 16 نوفمبر 2026)
- DHL: التقرير السنوي 2024، نُشر في 28 أكتوبر 2025 (تم التحقق في 16 نوفمبر 2026)
الشراء من الهند أم من الإمارات؟ تصفح مشاريعنا الجديدة غير المملوكة أو تحدث إلى وسيط حول المنازل، خطط الدفع، وخطوات DLD، وأخُذ هذه الصفحة إلى محاسبك القانوني للتعامل مع الجانب الهندي.